一文深度了解2022中国电子测量仪器行业市场分析
电子测量仪器是现代工业的基础设备,广泛应用于研发、制造、检测等环节,是电子信息产业的重要组成部分。2022年,中国电子测量仪器行业在复杂多变的宏观环境下展现出较强的韧性,同时面临高端突破与供应链安全的双重挑战。本文将从市场规模、竞争格局、应用领域、技术趋势及政策环境等维度,对2022年中国电子测量仪器行业进行深度分析。
一、市场规模:稳步增长,增速小幅波动
2022年,中国电子测量仪器市场规模约为380亿元人民币,同比增长约8.5%,增速较2021年略有放缓,但整体仍保持稳健增长态势。增长动力主要来自5G通信、新能源汽车、半导体、航空航天等下游领域的持续需求。其中,数字示波器、频谱分析仪、信号发生器、矢量网络分析仪等通用仪器占据主要份额,而半导体参数测试、电池测试等专用设备需求增长较快。
从进出口来看,2022年中国电子测量仪器进口额约为150亿美元,出口额约为80亿美元,贸易逆差依然存在,尤其在高端仪器领域,进口依赖度较高。
二、竞争格局:外资主导高端,国产替代加速
中国电子测量仪器市场长期由是德科技、泰克、罗德与施瓦茨等国际巨头主导,尤其在高端市场占据绝对优势。2022年,这些外资企业合计占据国内高端市场约70%的份额。
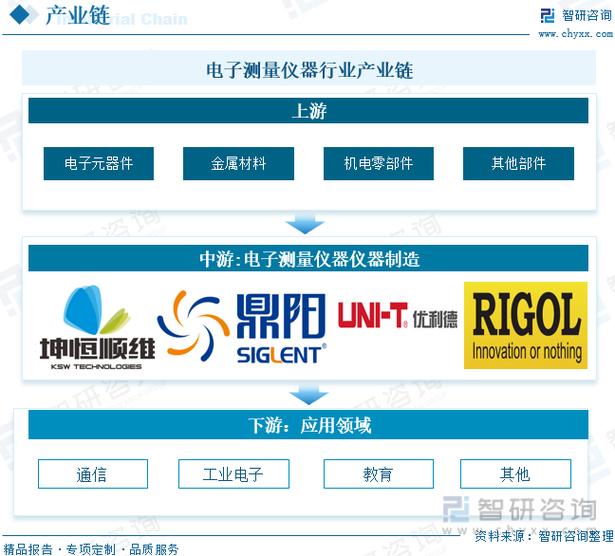
国产企业正在快速崛起。普源精电、鼎阳科技、优利德、坤恒顺维等本土厂商在政策支持和资本助力下,不断加大研发投入,产品性能逐步向中高端迈进。2022年,国产电子测量仪器在中低端市场占比超过50%,在部分高端领域也实现了突破,例如普源精电推出了5GHz带宽数字示波器。
行业并购整合活跃,如鼎阳科技收购欧洲品牌,加速全球化布局。
三、应用领域:通信与半导体为主要驱动力
- 通信领域
5G网络建设与维护、5G终端研发测试是电子测量仪器的重要应用场景。2022年,尽管5G建设进入中后期,但毫米波、6G预研等带来新的测试需求,推动矢量网络分析仪、频谱分析仪等仪器销售增长。
- 半导体领域
半导体产业链自主可控推动下,国内芯片设计、制造、封测环节对测试设备需求旺盛。参数测试仪、半导体器件分析仪等专用仪器增长显著,但高端半导体测试设备仍依赖进口。
- 新能源汽车与电池
新能源汽车渗透率快速提升,带动电池测试、电控系统测试、充电桩测试等需求增长。电池充放电测试仪、功率分析仪等产品市场表现亮眼。
- 教育科研与航空航天
高校及科研院所的实验室建设持续投入,基础测量仪器需求稳定;航空航天领域对高精度、高可靠性仪器有特殊要求,市场壁垒较高。
四、技术趋势:高频、宽带、集成化、软件化
2022年,电子测量仪器技术呈现以下趋势:
高频宽带化:随着通信频段向毫米波延伸,对仪器带宽要求提升至数十GHz甚至上百GHz。
集成化与模块化:PXI、AXIe等模块化仪器在自动化测试系统中应用增多,便于扩展和维护。
软件定义仪器:通过软件升级实现功能扩展,提升灵活性和使用寿命。
人工智能融合:AI技术用于信号分析、故障诊断,提高测试效率和准确性。
五、政策环境:自主可控与产业升级并重
2022年,国家继续出台政策支持电子测量仪器行业发展。例如,《“十四五”电子信息制造业发展规划》明确将电子测量仪器列为重点发展领域,强调提升自主创新能力。各地也通过专项资金、首台套保险补偿等机制支持国产仪器研发与应用。
美国对中国高科技领域的出口管制加剧了供应链风险,促使国内企业加快核心芯片、高精度ADC/DAC等关键部件的自主研发。
六、挑战与机遇
挑战:
- 高端仪器受制于国外,核心器件依赖进口;
- 研发投入大、周期长,企业盈利压力大;
- 人才短缺,尤其是高端研发与复合型人才。
机遇:
- 国产替代进程加速,政策与市场双重驱动;
- 下游新兴产业(半导体、新能源、6G等)带来增量需求;
- 资本市场对硬科技企业支持力度加大。
七、展望:2023年及未来
预计2023年中国电子测量仪器市场将保持8%-10%的增长,规模有望突破400亿元。国产企业在中端市场将进一步扩大份额,并在高端领域实现更多点状突破。长期来看,行业将向更高频率、更宽带宽、更智能化方向发展,自主可控与全球化布局并进。
2022年是中国电子测量仪器行业承上启下的关键一年。面对外部封锁与内部升级的双重压力,行业在挑战中前行,国产替代初见成效。随着技术积累与政策支持深化,中国电子测量仪器行业有望在全球竞争中占据更有利位置。